
Réponse courte : le Crédit d’Impôt Recherche (CIR, taux 30%) s’applique aux dépenses de R&D sous-traitées à condition que le prestataire soit agréé CIR par le MESR. Le Crédit d’Impôt Innovation (CII, taux 20% depuis 2025, plafonné à 400 000 € de dépenses/an) couvre les travaux de conception de produits innovants — c’est un dispositif différent, réservé aux PME. Les deux ne s’appliquent pas au même type de travail, et tout développement logiciel n’est pas automatiquement éligible à l’un ou à l’autre.
Avertissement : cet article a un objectif purement informatif et ne constitue ni un conseil juridique ni un conseil fiscal personnalisé. Les taux, plafonds et conditions d’éligibilité du CIR et du CII évoluent chaque année avec la loi de finances — vérifiez toujours votre situation avec votre expert-comptable ou un conseil fiscal avant toute décision basée sur ces dispositifs. ITSharkz ne saurait être tenu responsable d’une décision prise sur la seule base de ce contenu.
CIR et CII reviennent régulièrement dans les échanges avec des dirigeants français qui envisagent d’externaliser du développement vers la Pologne — souvent avec une idée approximative de comment ça marche, parfois avec les deux dispositifs confondus. Ce guide clarifie les mécaniques réelles, pas une promesse marketing de « 30% de réduction automatique ».
CIR et CII : deux dispositifs différents, pas un seul
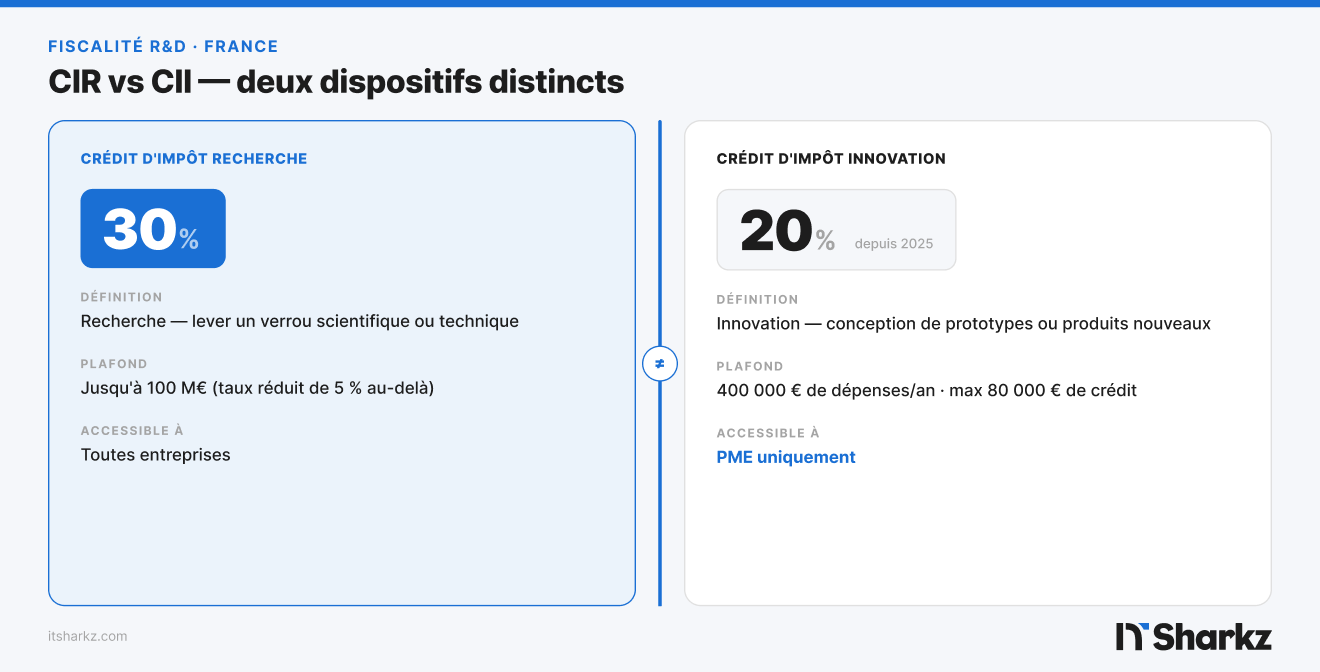
C’est la confusion la plus fréquente. Ce sont deux crédits d’impôt distincts, avec des règles et des taux différents :
Le CIR (Crédit d’Impôt Recherche) couvre les activités de recherche — au sens fiscal, cela signifie des travaux qui visent à lever un verrou scientifique ou technique, quand l’état de l’art existant ne permet pas de résoudre le problème directement. Taux : 30% des dépenses éligibles (jusqu’à 100 millions €, taux réduit à 5% au-delà).
Le CII (Crédit d’Impôt Innovation) couvre les activités de conception de prototypes ou d’installations pilotes de produits nouveaux — une notion différente de la recherche, plus proche du développement produit. Taux : 20% des dépenses éligibles depuis le 1er janvier 2025 (le taux était de 30% avant cette date), plafonné à 400 000 € de dépenses par an, soit un crédit maximal de 80 000 €/an. Contrairement au CIR, le CII est réservé aux PME au sens du droit européen.
Ce que ça change concrètement : un projet de développement classique (refonte d’une application, ajout de fonctionnalités standards) n’est en général éligible à ni l’un ni l’autre. Un projet qui résout une difficulté technique réelle (un algorithme qui n’existe pas encore dans l’état de l’art, une architecture qui repousse une limite connue) peut relever du CIR. Un projet qui conçoit un nouveau produit avec un prototype fonctionnel peut relever du CII. La différence se juge projet par projet, pas au niveau de l’entreprise dans son ensemble.
Si le CII est votre dispositif principal (hors contexte d’externalisation), notre guide complet CII détaille le calcul, la déclaration et le rescrit.
Comment le CIR s’applique à une équipe externalisée
C’est le point le plus mal compris : externaliser du développement ne rend pas automatiquement les dépenses éligibles au CIR. Il y a une condition précise.
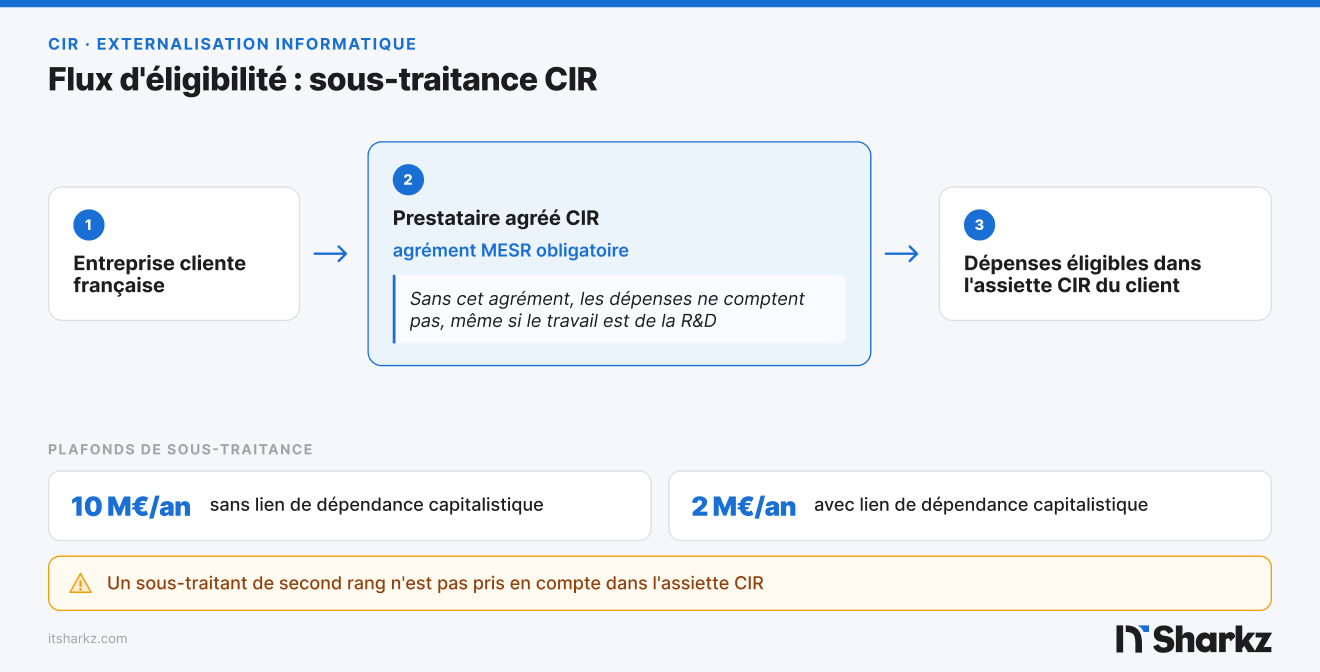
Le prestataire doit être agréé CIR par le Ministère de l’Enseignement Supérieur et de la Recherche (MESR). Sans cet agrément, les dépenses versées au prestataire ne comptent pas dans l’assiette du CIR de l’entreprise cliente — même si le travail réalisé constitue objectivement de la R&D. C’est une accréditation administrative distincte de la compétence technique du prestataire.
Les dépenses de sous-traitance sont plafonnées :
- 10 millions € par an si le prestataire n’a pas de lien de dépendance capitalistique avec l’entreprise cliente
- 2 millions € par an s’il y a un lien de dépendance
Un point technique à connaître : si le prestataire de premier rang fait lui-même appel à un sous-traitant de second rang, la part facturée par ce second prestataire n’est pas prise en compte dans l’assiette du CIR de l’entreprise donneuse d’ordre. Concrètement, la chaîne de sous-traitance doit rester simple et transparente pour que le dossier CIR tienne.
ITSharkz est agréé CIR — ce qui signifie que les dépenses de développement confiées à notre équipe peuvent entrer dans l’assiette du CIR d’une entreprise cliente française, sous réserve que le travail réalisé corresponde à la définition fiscale de la R&D (voir section précédente).
Ce qui rend (ou ne rend pas) un projet de développement éligible
Point de friction fréquent : tout code « innovant » au sens commercial n’est pas de la R&D au sens fiscal. L’administration fiscale et le MESR évaluent l’éligibilité sur la base d’un critère précis : le projet devait-il résoudre une incertitude scientifique ou technique que l’état de l’art ne permettait pas de lever directement ?
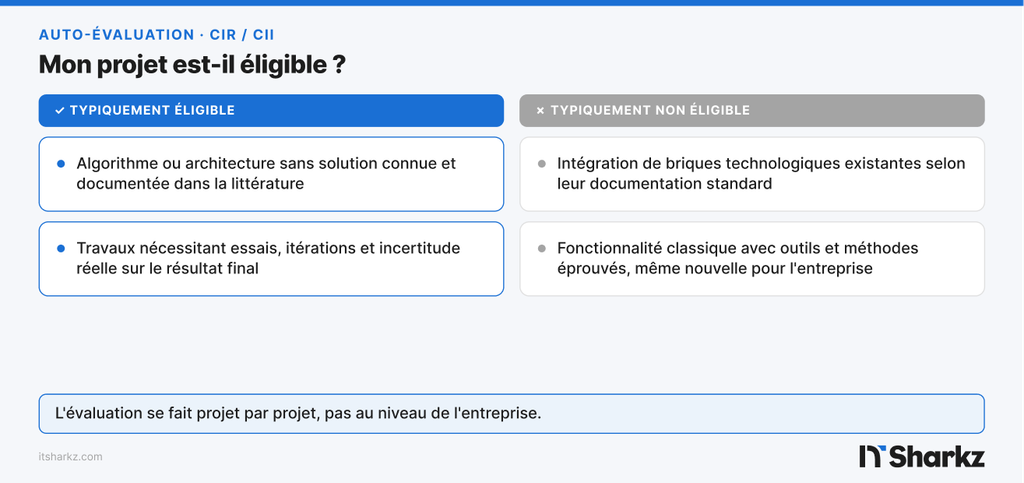
Typiquement éligible (à valider au cas par cas) :
- Développement d’un algorithme ou d’une architecture pour laquelle il n’existe pas de solution connue et documentée
- Travaux nécessitant des essais, des itérations et une part réelle d’incertitude sur le résultat
Typiquement non éligible :
- Intégration de briques technologiques existantes selon leur documentation standard
- Développement d’une fonctionnalité « classique » avec des outils et méthodes éprouvés, même si elle est nouvelle pour l’entreprise
Cette distinction n’est pas une question d’opinion — elle conditionne la solidité du dossier en cas de contrôle. Un prestataire sérieux doit être capable d’aider à documenter cette frontière projet par projet, pas de promettre que « tout développement externalisé est éligible au CIR ».
Checklist avant de signer avec un prestataire, si le CIR/CII fait partie du calcul
Le prestataire est-il agréé CIR ? Demandez l’agrément directement — ce n’est pas négociable si le CIR fait partie de votre business case.
Le projet correspond-il à la définition fiscale de la R&D (CIR) ou d’innovation produit (CII) ? Si le projet est un développement standard, ne construisez pas votre décision sur un crédit d’impôt qui ne s’appliquera pas.
La documentation nécessaire est-elle prévue dès le départ ? Un dossier CIR/CII solide se construit au fil du projet (temps passé, difficultés rencontrées, choix techniques), pas reconstitué a posteriori.
La chaîne de sous-traitance est-elle simple ? Un prestataire qui sous-traite lui-même à un second rang complique l’éligibilité — vérifiez qui réalise réellement le travail.
Résumé
- CIR et CII sont deux dispositifs différents — 30% pour la recherche (CIR), 20% depuis 2025 pour l’innovation produit plafonnée aux PME (CII). Confondre les deux mène à des attentes irréalistes.
- L’agrément CIR du prestataire est une condition, pas un détail. Sans lui, les dépenses de sous-traitance ne comptent pas, même si le travail est réellement de la R&D.
- Tout développement externalisé n’est pas automatiquement éligible. La qualification dépend de la nature réelle du travail (verrou scientifique/technique levé ou non), projet par projet.
Vous évaluez un projet de développement en Pologne et vous vous demandez s’il pourrait être éligible au CIR ou au CII ? C’est une question qu’on regarde avec vous dès le premier échange, pas après signature.
Parlons de votre projet et de son éligibilité potentielle au CIR/CII. → Planifiez un appel avec Victor