
Większość firm w Polsce ma już za sobą wdrożenie KSeF. To, czego większość firm nie ma za sobą, to zrobienie z tego czegoś więcej niż obowiązku podatkowego, który ktoś obsługuje ręcznie w Excelu obok systemu.
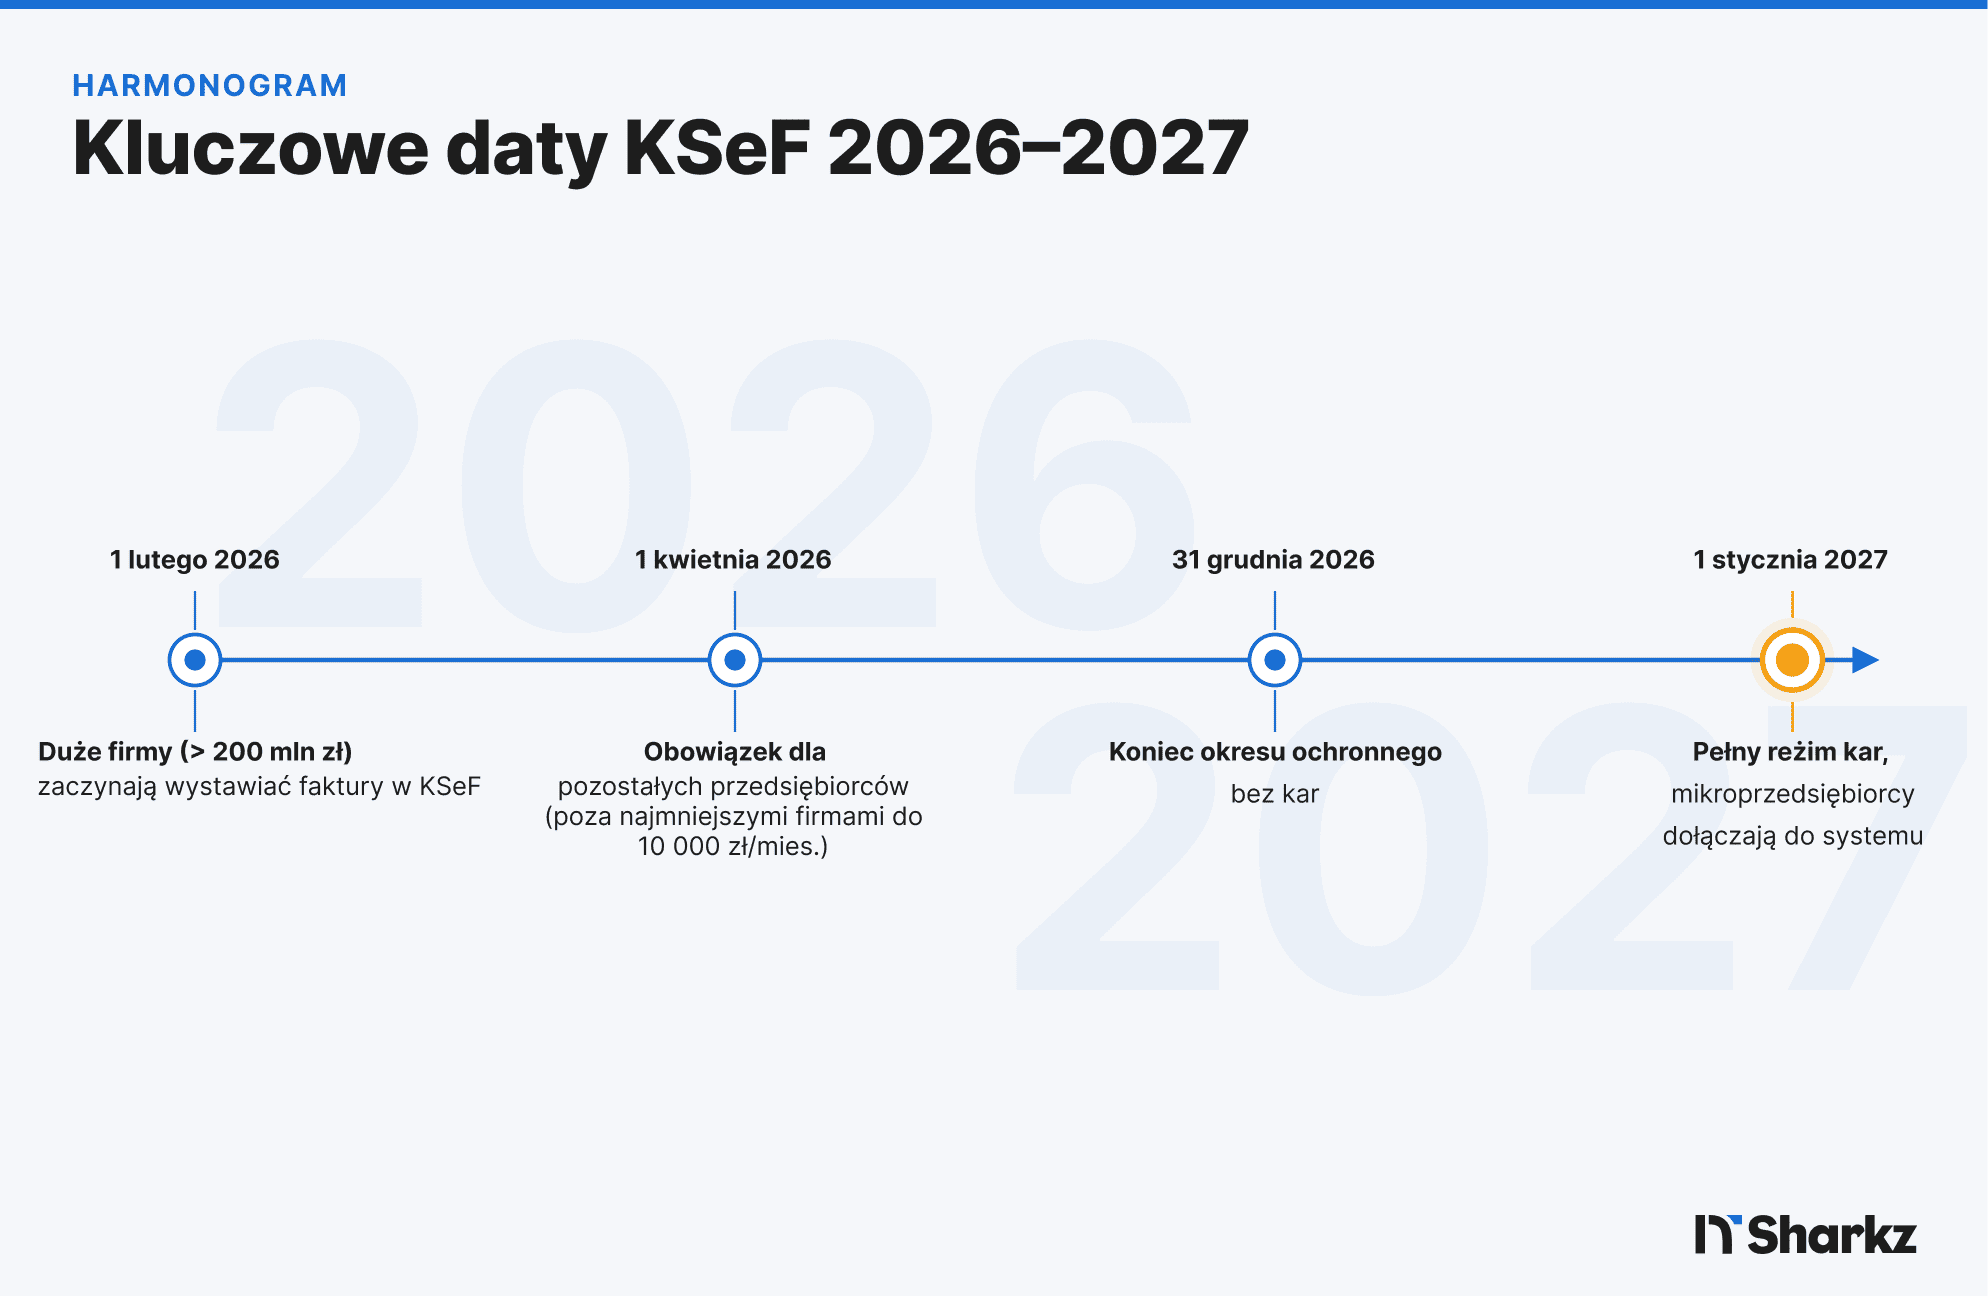
31 grudnia 2026 kończy się okres ochronny, w którym błędy formalne w obsłudze KSeF nie są karane. Od 1 stycznia 2027 zaczną być stosowane kary pieniężne za naruszenia obowiązków KSeF. W przypadku faktury wystawionej poza KSeF mimo obowiązku kara może wynieść do 100% kwoty VAT wykazanej na fakturze, a przy fakturze bez wykazanego podatku, do 18,7% kwoty należności ogółem. To nie jest artykuł o tym, jak wdrożyć KSeF. To artykuł o tym, co zrobić z wdrożeniem, które już macie, zanim ta data przestanie być odległa.
Gdzie dziś jesteście w harmonogramie
Krótkie przypomnienie, bo terminy zmieniały się kilka razy w trakcie prac nad ustawą:
- 1 lutego 2026 – obowiązek wystawiania faktur w KSeF dla dużych firm (przychód powyżej 200 mln zł) oraz start KSeF 2.0 z obowiązkiem odbierania faktur dla wszystkich podatników.
- 1 kwietnia 2026 – obowiązek wystawiania faktur w KSeF dla pozostałych podatników, z wyjątkiem najmniejszych firm, których sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie. Dla nich odroczenie obowiązuje do końca 2026 roku.
- 31 grudnia 2026 – koniec okresu ochronnego bez kar, koniec przejściowej możliwości wystawiania faktur przy zastosowaniu kas rejestrujących oraz uznawania paragonów z NIP do 450 zł za faktury uproszczone.
- 1 stycznia 2027 – pełny reżim kar oraz objęcie obowiązkiem mikroprzedsiębiorców rozliczających się do 10 000 zł sprzedaży miesięcznie.
Jeśli czytasz to we wrześniu lub październiku 2026, prawdopodobnie jesteś już w systemie od kwietnia. Pytanie nie brzmi „czy wdrożyć”, tylko „ile osób w firmie codziennie ręcznie pilnuje, żeby to działało”.
Dlaczego „wdrożone” nie znaczy „zautomatyzowane”
Wdrożenie KSeF pod presją terminu ustawowego zwykle wygląda tak: integracja techniczna działa, faktury lecą do systemu, numer KSeF się generuje. To wystarczyło, żeby zdążyć na kwiecień.
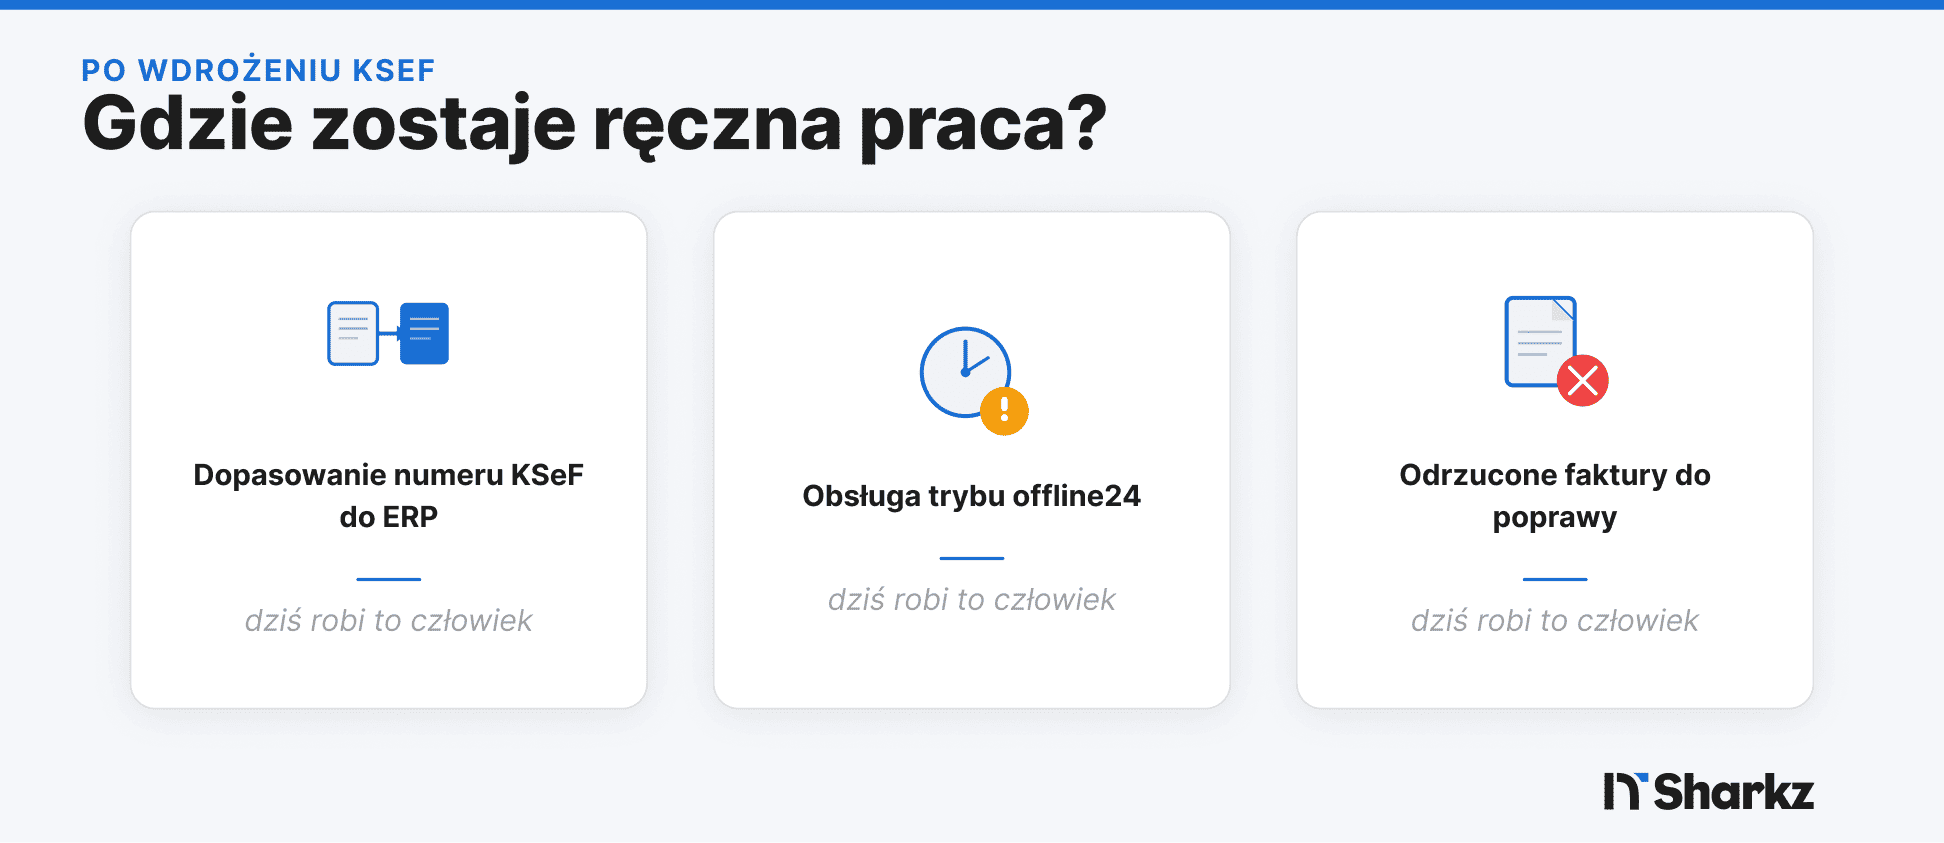
To nie wystarcza, żeby to nie kosztowało czasu co miesiąc. Trzy miejsca, gdzie ręczna praca zwykle zostaje, mimo że „KSeF już działa”:
Dopasowanie numeru KSeF do rekordu w ERP. System księgowy i KSeF to dwa osobne źródła prawdy, dopóki ktoś ich nie połączy. W wielu wdrożeniach robi to człowiek, przepisując lub kopiując numery między systemami.
Obsługa trybu offline24 i wyjątków technicznych. Faktura wystawiona w trybie offline24 musi zostać przesłana do KSeF najpóźniej następnego dnia roboczego po jej wystawieniu. To nie to samo co tryb awaryjny związany z awarią KSeF, dla którego obowiązują odrębne terminy. W praktyce ktoś musi pilnować, które faktury czekają na dosłanie do systemu i czy termin nie został przekroczony. Im więcej lokalizacji czy punktów sprzedaży, tym łatwiej o pominięcie.
Odrzucone faktury. Faktura z błędem w numerze NIP kontrahenta albo w schemacie FA(3) wraca odrzucona. Ktoś musi to zauważyć, poprawić i wysłać ponownie, najlepiej zanim minie termin rozliczenia VAT za dany okres.
Żadne z tych trzech miejsc nie wymaga nowego wdrożenia od zera. Wymaga dołożenia warstwy, która pilnuje tego zamiast człowieka.
Co realnie automatyzuje się agentem AI w tym procesie
To ta sama mechanika, którą pokazaliśmy przy weryfikacji faktur kosztowych i przy obsłudze szkód u partnera z sektora ubezpieczeniowego: agent AI przygotowuje materiał i flaguje wyjątki, człowiek zatwierdza decyzje z realnym ryzykiem finansowym lub prawnym.
Zastosowane do KSeF nie musi oznaczać, że każdy element robi model językowy. Najlepszy efekt daje zwykle połączenie deterministycznej automatyzacji, integracji API, reguł walidacyjnych i AI używanej tam, gdzie pojawia się niejednoznaczność lub potrzeba opisania wyjątku:
- Walidacja przed wysyłką. Reguły i integracja techniczna sprawdzają zgodność ze schematem FA(3), kompletność danych i podstawowe warunki formalne przed wysyłką do KSeF. AI może pomóc opisać wyjątek, zasugerować źródło problemu i skierować sprawę do właściwej osoby.
- Automatyczne dopasowanie numeru KSeF do rekordu w ERP. Zero ręcznego przepisywania, zero rozjazdu między dwoma źródłami danych.
- Monitorowanie kolejki offline24. Agent pilnuje, które faktury czekają na wysyłkę do systemu, i przypomina albo wysyła automatycznie, zanim minie termin następnego dnia roboczego.
- Routing wyjątków do człowieka. Faktura odrzucona albo niejednoznaczna trafia do właściwej osoby z opisem problemu, zamiast czekać w skrzynce, aż ktoś ją znajdzie.
- Raport miesięczny dla działu finansów. Ile faktur przeszło bez interwencji, ile wymagało poprawki, gdzie najczęściej pojawia się błąd. To dane, które dziś w wielu firmach po prostu nie istnieją, bo nikt ich nie zbiera ręcznie.
Ile to kosztuje i kiedy się zwraca
Nie zgadujemy tej liczby dla Ciebie, bo zależy od wolumenu faktur i liczby systemów do zintegrowania. Ale wzór jest ten sam, który stosujemy do każdego procesu: koszt godziny pracy z narzutami razy liczba godzin miesięcznie na ręczną obsługę wyjątków KSeF, zestawione z kosztem wdrożenia i utrzymania agenta. Pełny wzór z przykładem krok po kroku jest w osobnym artykule o liczeniu ROI automatyzacji AI.
Punkt odniesienia z podobnego mechanizmu: w jednym z wdrożeń dla partnera z sektora ubezpieczeniowego koszt obsługi jednej sprawy spadł z 52 do 14 euro, próg opłacalności wypadł po 7,8 miesiąca. To nie jest liczba dla KSeF, to dowód, że ten typ mechaniki (walidacja plus routing wyjątków plus człowiek na decyzjach z ryzykiem) się zwraca, gdy wolumen jest wystarczający. Pełna kalkulacja jest w artykule o automatyzacji procesów finansowych.
Orientacyjnie: poniżej kilkudziesięciu faktur wymagających ręcznej interwencji miesięcznie, koszt wdrożenia rzadko się broni w krótkim okresie. Powyżej tego progu, im więcej systemów i lokalizacji, tym szybciej się zwraca, bo ręczna praca rośnie liniowo, a koszt agenta nie.
Jak zacząć bez budowania wszystkiego od nowa
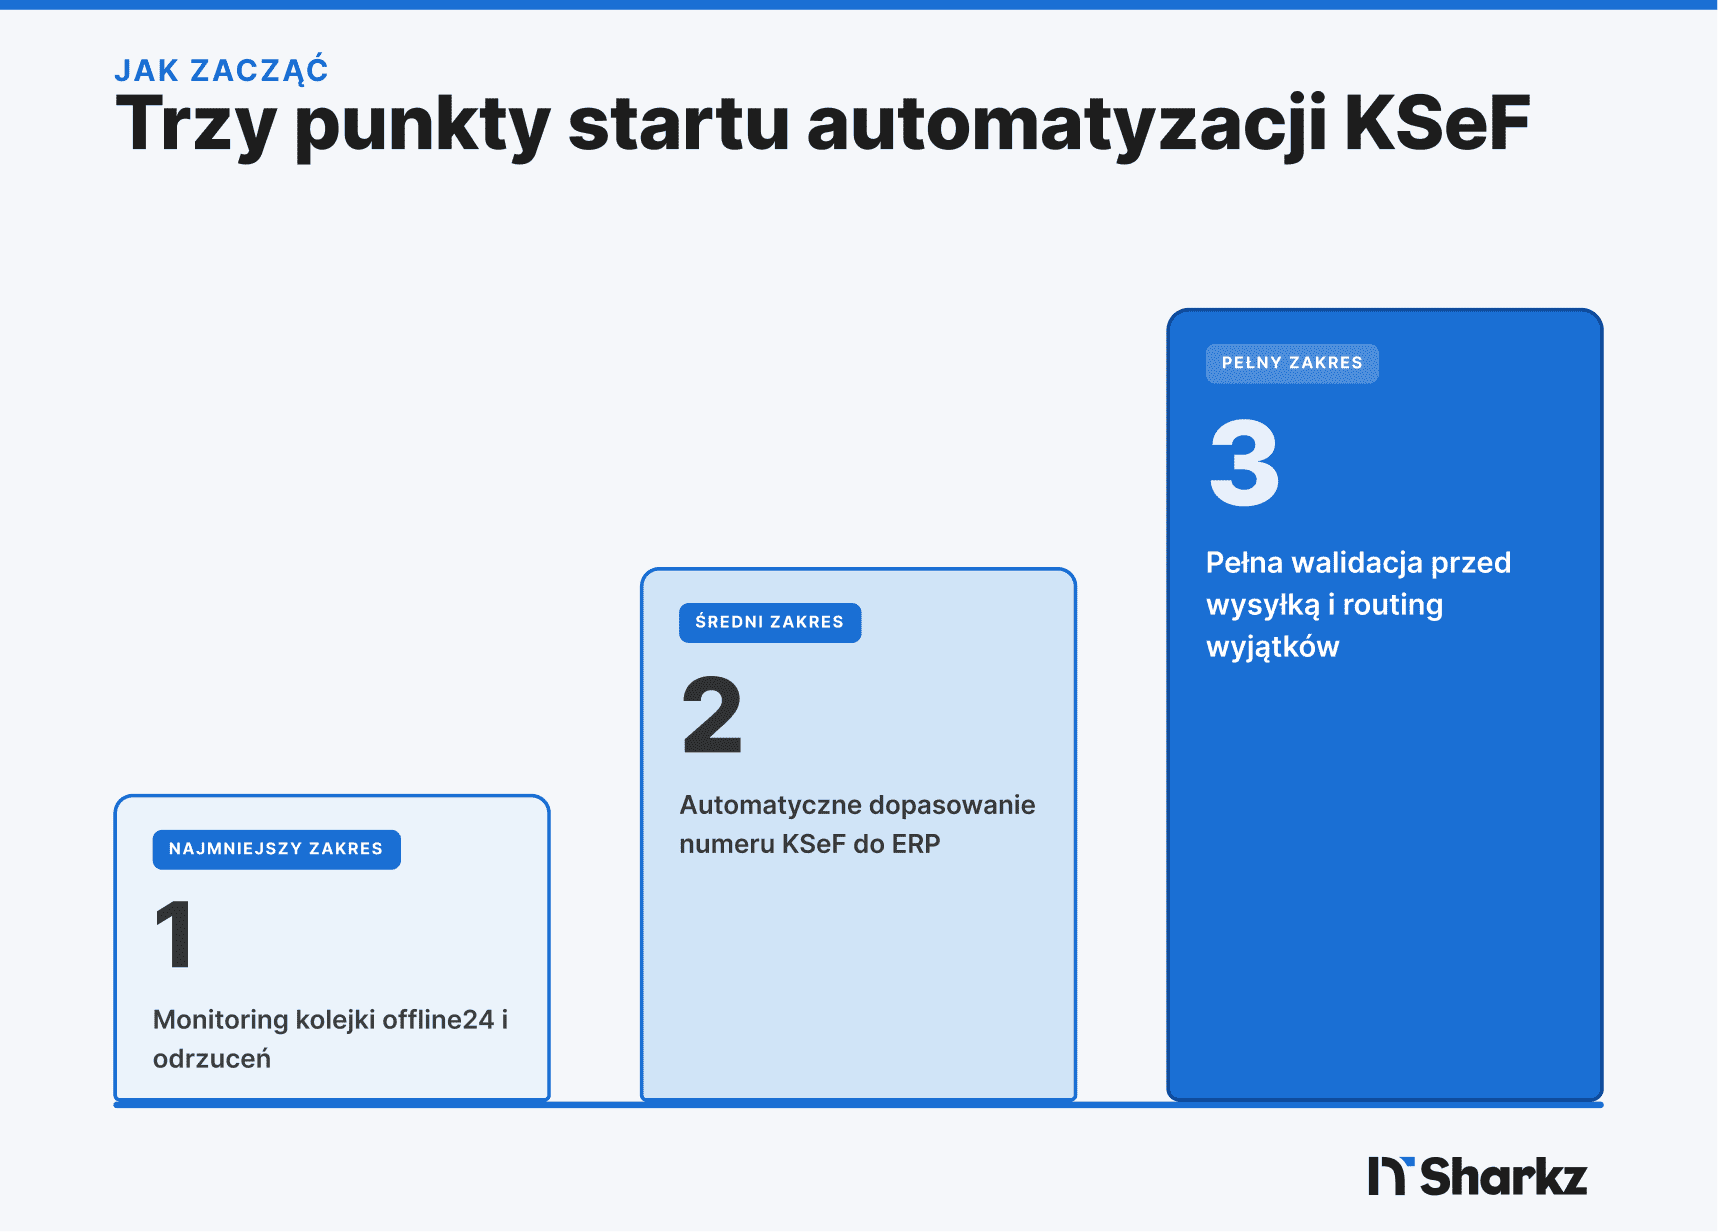
Nie trzeba przebudowywać integracji z KSeF, żeby to zautomatyzować. Trzy sensowne punkty startu, od najmniejszego:
- Warstwa monitorująca kolejkę offline24 i odrzucone faktury, bez ingerencji w samą integrację. Najmniejszy zakres, najszybszy efekt, dobry pierwszy krok, jeśli budżet albo czas zespołu technicznego są ograniczone.
- Automatyczne dopasowanie numeru KSeF do ERP, jeśli dziś robi to człowiek. Średni zakres, eliminuje najbardziej powtarzalną część pracy.
- Pełna walidacja przed wysyłką plus routing wyjątków, jeśli wolumen faktur uzasadnia inwestycję w dokładniejszą kontrolę na wejściu.
Każdy z tych trzech ma awaryjną, tańszą wersję na start: prosty formularz albo arkusz z alertem zamiast pełnego agenta, żeby sprawdzić skalę problemu, zanim zainwestuje się w docelowe rozwiązanie.
Podsumowanie
- Okres ochronny kończy się 31 grudnia 2026. Od 1 stycznia 2027 za naruszenia obowiązków KSeF mogą być stosowane kary pieniężne, do 100% kwoty VAT wykazanej na fakturze albo do 18,7% kwoty należności ogółem przy fakturach bez wykazanego podatku.
- „Wdrożone” i „zautomatyzowane” to nie to samo. Dopasowanie numerów KSeF do ERP, obsługa trybu offline24 i routing odrzuconych faktur to najczęstsze miejsca, gdzie zostaje ręczna praca mimo działającej integracji.
- Nie trzeba budować tego od zera. Trzy punkty startu, od monitoringu wyjątków po pełną walidację, pozwalają zacząć od zakresu dopasowanego do budżetu i wolumenu.
Sprawdź, ile ręcznej pracy zostaje w Twojej obsłudze KSeF, zanim skończy się okres ochronny. → Umów rozmowę z Kacprem